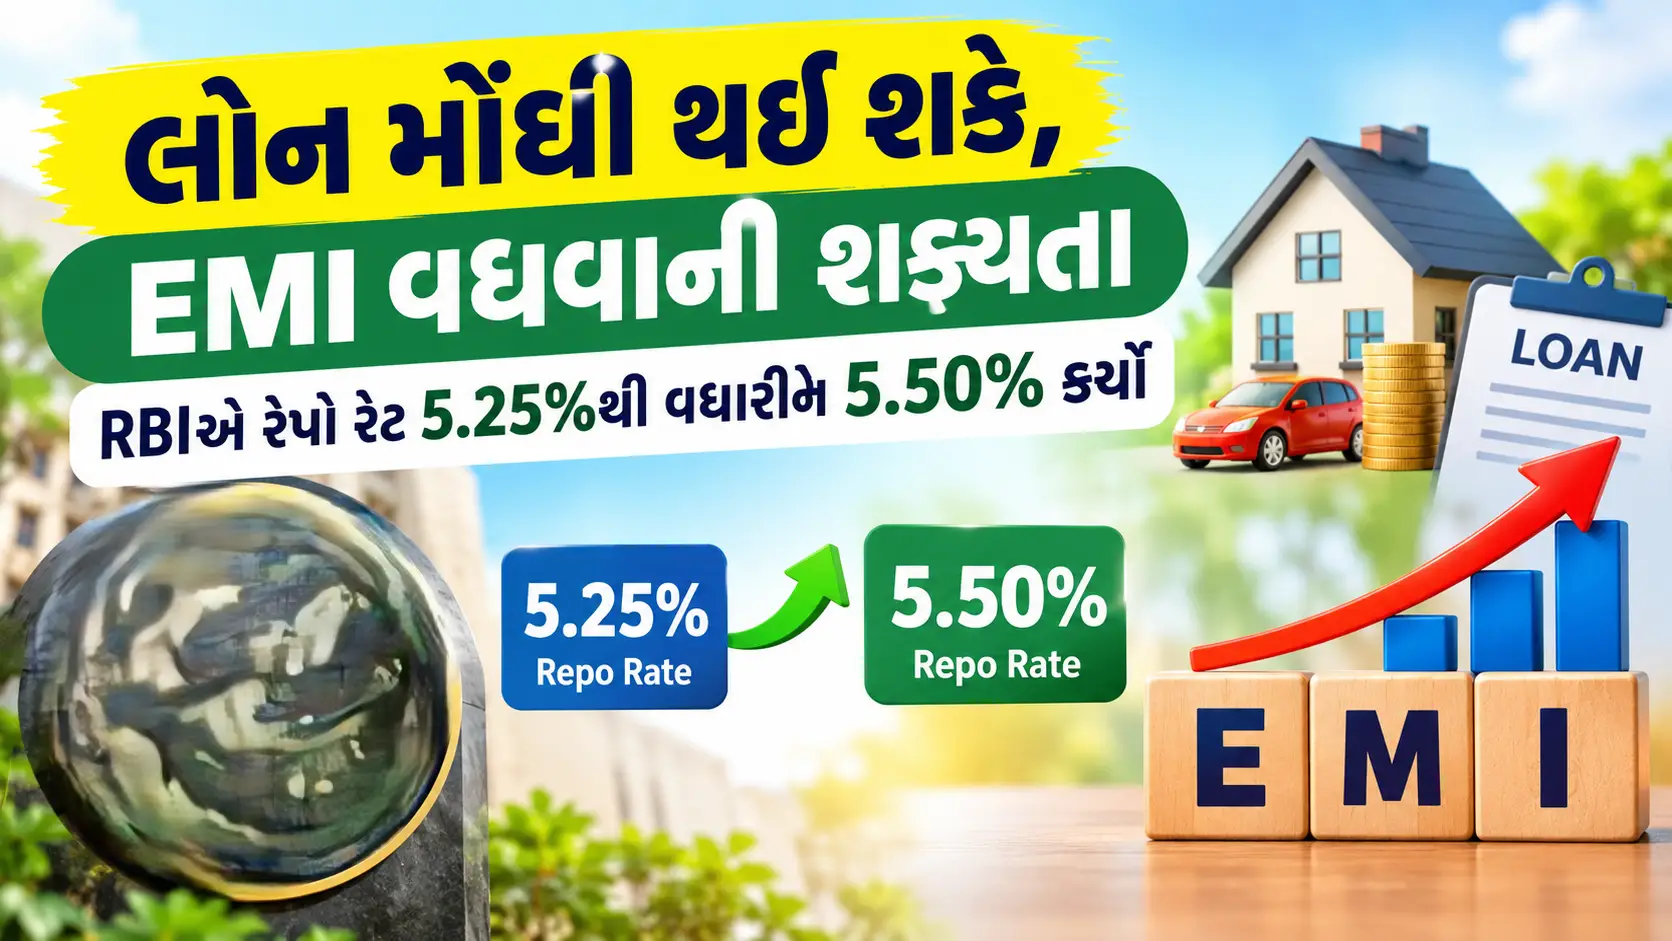
ભારતીય રિઝર્વ બેન્ક (RBI)એ મોંઘવારીના વધતા દબાણ વચ્ચે મોટો નિર્ણય લીધો છે. RBIની મોનેટરી પોલિસી કમિટી (MPC)એ 7 ઓક્ટોબર 2026ના રોજ રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો કરીને તેને 5.25%થી વધારીને 5.50% કર્યો છે. આ ફેબ્રુઆરી 2023 બાદ રેપો રેટમાં થયેલો પ્રથમ વધારો છે.
મોંઘવારીના દબાણ વચ્ચે RBIનો નિર્ણય
RBIના આ નિર્ણય પાછળ વધતી મોંઘવારી અને ખાસ કરીને ક્રૂડ ઓઇલના ઊંચા ભાવને કારણે ઉભા થયેલા ભાવવધારાના જોખમો મહત્વના પરિબળો છે. ઓગસ્ટ 2026માં ભારતની કન્ઝ્યુમર ઇન્ફ્લેશન 4.82% સુધી પહોંચી હતી, જે RBIના 4%ના લક્ષ્યાંકથી ઉપર રહી હતી.
આ ઉપરાંત નબળા ચોમાસા અને વૈશ્વિક પરિસ્થિતિઓને કારણે મોંઘવારી પર વધુ દબાણ આવવાની ચિંતા પણ RBIના નિર્ણયમાં મહત્વની રહી છે.
રેપો રેટ વધવાથી લોન અને EMI પર શું અસર થશે?
રેપો રેટ એ એવો દર છે જેના પર RBI બેન્કોને ટૂંકા ગાળે નાણાં આપે છે. RBI રેપો રેટ વધારે ત્યારે બેન્કો માટે નાણાં મેળવવાનો ખર્ચ વધી શકે છે. તેની અસર બેન્કોના લોનના વ્યાજદર પર પડી શકે છે.
ખાસ કરીને ફ્લોટિંગ રેટ અને રેપો-લિંક્ડ લોન ધરાવતા ગ્રાહકોના વ્યાજદર અથવા EMIમાં વધારો થવાની શક્યતા રહે છે. જોકે, દરેક લોનની EMI તરત જ વધશે એવું જરૂરી નથી. તેની અસર બેન્કની વ્યાજદરની નીતિ, લોનના પ્રકાર અને ગ્રાહકની લોનની શરતો પર આધારિત રહેશે.
RBIની પોલિસી સ્ટાન્સમાં પણ ફેરફાર
રેપો રેટ વધારાની સાથે MPCએ પોતાની પોલિસી સ્ટાન્સને 'Neutral'માંથી 'Calibrated Tightening' તરફ બદલ્યો છે. તેનો અર્થ એ છે કે RBI હાલમાં મોંઘવારીના જોખમો પર વધુ ધ્યાન કેન્દ્રિત કરી રહી છે અને આગળના નિર્ણયો મોંઘવારી તથા આર્થિક સ્થિતિના આંકડાઓ પર આધારિત રહેશે.
ગ્રાહકો માટે શું મહત્વનું?
રેપો રેટમાં વધારાની અસર બેન્કોના હોમ લોન, પર્સનલ લોન અને અન્ય ફ્લોટિંગ-રેટ લોન પર જોવા મળી શકે છે. બીજી તરફ, બેન્કો ડિપોઝિટ અને FDના વ્યાજદરમાં પણ ફેરફાર કરી શકે છે, પરંતુ RBIના નિર્ણય બાદ દરેક બેન્ક તરત જ પોતાના દરોમાં ફેરફાર કરે તે જરૂરી નથી.
સોશિયલ મીડિયામાં અમારી સાથે જોડાવ